Finans Nedir? Kişisel Finans, Yatırım, Tasarruf ve Finansal Okuryazarlık Rehberi
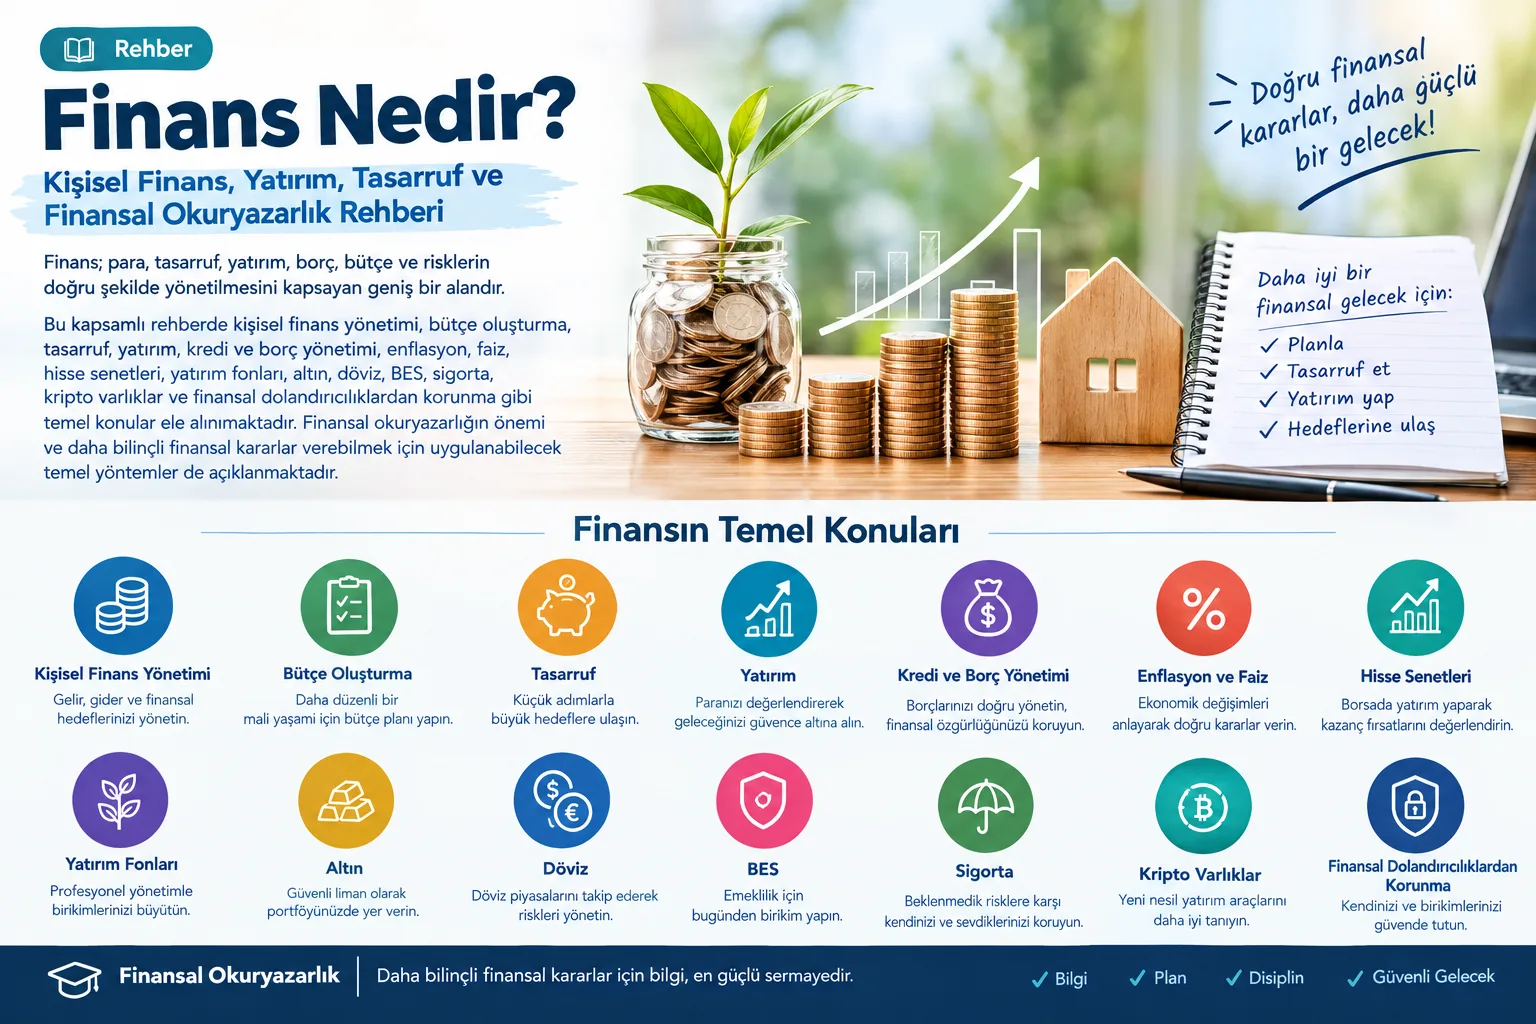
Finans; paranın, sermayenin ve ekonomik kaynakların zaman içinde nasıl elde edildiği, yönetildiği, korunduğu ve büyütüldüğüyle ilgilenen disiplindir. Çoğu zaman yalnızca borsa, bankacılık ve şirket bilançolarıyla özdeşleştirilse de, aylık maaşın nasıl harcandığından kredi kullanımına, acil durum birikiminden emeklilik planlamasına kadar günlük hayatın her aşamasında karşımıza çıkar.
 inan Ağyüz
1. Finansın Üç Temel Alanı
- Bireysel (Kişisel) Finans: Bireylerin veya ailelerin gelir, harcama, borçlanma, tasarruf, sigorta ve yatırım kararlarını kapsar. Amaç, gelir-gider dengesini kurmak ve gelecekteki finansal hedeflere ulaşmaktır.
- Kurumsal Finans: Şirketlerin faaliyetlerini sürdürmek için ihtiyaç duyduğu sermayeyi bulması, kârlı yatırım projelerini seçmesi, borç-özkaynak dengesini kurması ve nakit akışını yönetmesidir.
- Kamu Finansı: Devletin vergi ve harçlar yoluyla gelir elde etmesi, bütçe hazırlaması, kamu hizmetlerini finanse etmesi ve kamu borçlarını yönetmesidir.
2. Kişisel Finansın Temel Yapı Taşları
Bütçe ve Nakit Akışı
Tasarruf ve Acil Durum Fonu
Borç Yönetimi
- Kredi kartlarının sadece asgari ödemesini yapmak yerine dönem borcunun tamamını kapatmak hedeflenmelidir.
- Kredilerde yalnızca aylık taksite değil; tahsis ücreti, sigorta ve KKDF/BSMV dahil toplam geri ödeme tutarına bakılmalıdır.
- Farklı borçlar varsa faizi en yüksek olandan başlayarak kapatmak toplam maliyeti düşürür.
3. Temel Finansal Kavramlar: Zaman, Değer ve Enflasyon
Paranın Zaman Değeri ve Bileşik Getiri
Nominal Getiri ve Reel Getiri Ayrımı
4. Yatırım Araçları ve Portföy Mantığı
- Sabit Getirili Araçlar (Mevduat, Bono, Tahvil): Belirli vadede öngörülebilir getiri sunar. Düşük-orta risklidir ancak yüksek enflasyon dönemlerinde reel getiri sınırlı kalabilir.
- Hisse Senetleri: Şirketlerin sermayesine ortak olmayı temsil eder. Uzun vadede enflasyon üzerinde getiri potansiyeli yüksektir; ancak kısa vadeli fiyat dalgalanmaları ve şirket performansı nedeniyle sermaye kaybı riski taşır.
- Yatırım Fonları (TEFAS): Profesyonel portföy yöneticileri tarafından yönetilen, hisse, tahvil, emtia veya yabancı varlıklardan oluşan sepetlerdir. Küçük tutarlarla bile geniş bir piyasaya ortak olma imkanı verir.
- Kıymetli Madenler (Altın, Gümüş): Jeopolitik belirsizliklerde ve küresel enflasyon dönemlerinde güvenli liman olarak kabul edilir. Faiz veya temettü getirisi üretmez; değeri doğrudan piyasa fiyatına bağlıdır.
- Bireysel Emeklilik Sistemi (BES): Devlet katkısı (%30) ile desteklenen, uzun vadeli emeklilik tasarrufu modelidir. Fon dağılımı piyasa koşullarına göre yılda 12 defa değiştirilebilir.
- Kripto Varlıklar: Dağıtık defter teknolojisine dayanan yüksek volatiliteye sahip dijital enstrümanlardır. Çok hızlı değer kazanabileceği gibi regülasyon, güvenlik ve piyasa oynaklığı nedeniyle yüksek sermaye riski içerir.
Çeşitlendirme (Portföy Dağılımı)
5. Finansal Güvenlik ve Dijital Dolandırıcılık Uyarısı
- Kiralık IBAN / Hesap Kullandırma Tehlikesi: Sosyal medya üzerinden komisyon karşılığı banka hesabını üçüncü şahıslara kullandırmak veya para transferine aracılık etmek, Suç Gelirlerinin Aklanması Kanunu kapsamında ağır hapis ve adli para cezalarına yol açar.
- Yetkisiz / Merdiven Altı Platformlar: SPK lisansı olmayan yurt dışı kaynaklı sahte kaldıraçlı işlem (forex) sitelerine veya "garantili yüksek kâr" vadeden Telegram/WhatsApp gruplarına yatırılan paraların yasal geri dönüşü bulunmamaktadır.
- Oltalama (Phishing): Banka veya kamu kurumu taklidi yapan sahte SMS ve e-postalar aracılığıyla şifre ve tek kullanımlık kodlar asla paylaşılmamalıdır.
6. Kişisel Finans Planı Nasıl Yapılır?
- Finansal Röntgeni Çekin: Tüm gelirleri, aylık sabit harcamaları, kredi kartı borçlarını ve birikimleri tek bir tabloda listeleyin.
- Kısa, Orta ve Uzun Vadeli Hedefleri Ayırın:
- Kısa Vade (1 yıla kadar): Acil durum fonu, tatil, sigorta ödemeleri (likit ve düşük riskli fonlar).
- Orta Vade (1-5 yıl): Araç veya ev peşinatı, eğitim (dengeli, orta riskli karma portföyler).
- Uzun Vade (5 yıl ve üzeri): Emeklilik, çocukların geleceği, finansal özgürlük (hisse yoğun fonlar, BES, büyüme hisseleri).
- Önce Tasarruf Edin: Maaş hesaba geçtiğinde hedeflenen birikim tutarını hemen ayırın; harcamaları kalan para üzerinden planlayın.
- Harcama Sızıntılarını Kapatın: Kullanılmayan üyelikleri, yüksek faizli borçları ve küçük ama sık yapılan gereksiz harcamaları ayıklayın.
- Portföyü Yılda 1-2 Kez Gözden Geçirin: Yaşam koşulları, gelir seviyesi ve makroekonomik dengeler değiştikçe bütçe ve yatırım dağılımını güncelleyin.
Kaynaklar ve İleri Okuma
- Sermaye Piyasası Kurulu (SPK) – Finansal Okuryazarlık Platformu — Bütçe, birikim, borsa, fonlar ve finansal güvenlik eğitim modülleri.
- TCMB – Finansal Okuryazarlık ve Ekonomi Eğitimi Portalı — Temel ekonomi ve para politikası kavramları.
- TCMB – Ekonomi ve Finans Terimleri Sözlüğü — Enflasyon, faiz ve finansal terimler rehberi.
- TCMB – Finansal İstikrar Raporları — Hanehalkı borçluluk yapısı, tasarruf dinamikleri ve makroekonomik göstergeler.
İlginizi çekebilecek diğer yazılarımıza göz atın
Dış ticarette akım ve destek
Son dış ticaret verileri ile bütçe sunumu, ihracat görünümü ve kamu desteğini aynı çerçevede topladı.
TCMB Ekim 2026 faiz kararı: oranlar ve YÜFE verisi
22 Ekim 2026'da Türkiye Cumhuriyet Merkez Bankası, Para Politikası Kurulu kararıyla kullanılan bir hafta vadeli repo faizini düşürdü. Ekim kararı, Ekim 2026 faiz indirimine imza attı; enflasyonun azalma eğilimi devam ediyor.
Politika faizi ile mevduat getirisi neden aynı değildir?
TCMB’nin Eylül 2026 kararı üzerinden fonlama oranlarını, üretici fiyat endeksini ve bileşik faiz hesabının sınırlarını açıklıyoruz.