Finans inan Ağyüz
KDV Nedir? Tarihçesi, Ortaya Çıkışı ve Hesaplama Yöntemleri
Katma Değer Vergisi (KDV) nedir? Türkiye’de KDV’nin tarihçesi, 3065 Sayılı Katma Değer Vergisi Kanunu, güncel KDV oranları, KDV’nin hesaplanması ve uygulama esaslarını detaylı şekilde keşfedin.
inan Ağyüz~6 dakika okuma
14 görüntülenme
Katma Değer Vergisi (KDV), üretimden nihai tüketiciye kadar her aşamada mal ve hizmetlerin üzerine eklenen değer üzerinden alınan dolaylı bir tüketim vergisidir. Gelir ya da servet üzerinden doğrudan değil; harcama ve tüketim işlemleri anında tahsil edilir.
Türkiye’de KDV’nin temel yasal dayanağı 3065 sayılı Katma Değer Vergisi Kanunu’dur. Kanunun 1. maddesi uyarınca ticari, sınai, zirai ve serbest meslek faaliyetleri çerçevesinde yapılan teslim ve hizmetler ile her türlü mal ve hizmet ithalatı KDV’nin konusunu oluşturur.
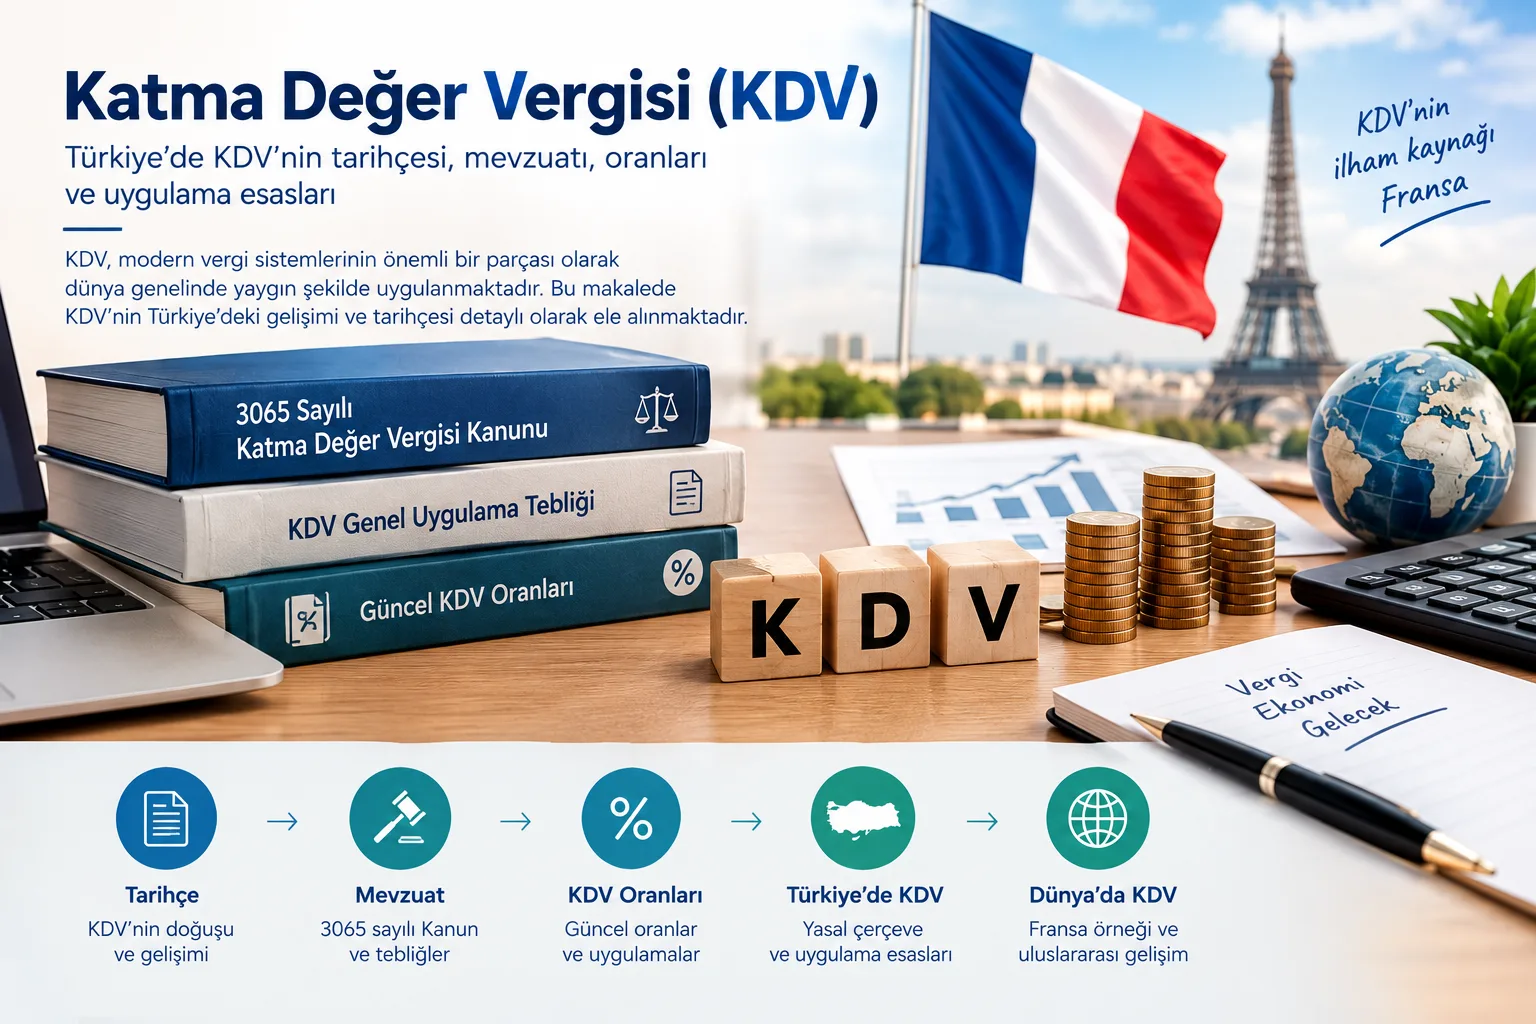
Vergiyi devlete beyan edip ödemekle yükümlü olan taraf satıcı işletmedir; ancak vergi satış bedeline eklendiği için mali yük doğrudan nihai tüketicinin üzerinde kalır.
1. Katma Değer Mantığı ve Sistemin İşleyişi
Katma değer, bir işletmenin satın aldığı girdilere (ham madde, yarı mamul, hizmet) kendi emeği, sermayesi ve faaliyeti sonucunda kazandırdığı ek ekonomik değerdir.
Klasik satış vergilerinde ürün el değiştirdikçe toplam satış fiyatı üzerinden tekrar tekrar vergi hesaplanır ve zincir uzadıkça vergi katlanarak birikir. KDV sisteminde ise bu birikmeyi önleyen indirim mekanizması uygulanır.
Sistem iki temel kavram üzerine kuruludur:
- Hesaplanan KDV: İşletmenin yaptığı satışlar üzerinden müşteriden tahsil ettiği vergi.
- İndirilecek KDV: İşletmenin faaliyetleriyle ilgili mal ve hizmet alırken tedarikçilerine ödediği vergi.
İşletme ay sonunda tahsil ettiği Hesaplanan KDV’den, alımlarında ödediği İndirilecek KDV’yi mahsup eder. Kalan pozitif farkı vergi dairesine öder; indirilecek tutar daha fazlaysa aradaki fark bir sonraki döneme devreder. Böylece zincirdeki her aktör yalnızca kendi ürettiği katma değerin vergisini devlete aktarmış olur.
2. KDV Fikrinin Ortaya Çıkışı ve Tarihçesi
KDV birdenbire ortaya çıkmış bir vergi değildir; kümülatif işlem vergilerinin ticareti aksatması sonucunda geliştirilmiştir.
İlk Fikir: 1918 (Wilhelm von Siemens)
Katma değer esasına dayalı bir vergi fikri ilk olarak 1918 yılında Alman sanayici Wilhelm von Siemens tarafından önerildi. Siemens, dönemin Almanya'sında uygulanan ve her aşamada toplam ciro üzerinden alınan muamele vergisinin (Umsatzsteuer) işletmeleri haksız yere cezalandırdığını belirterek, yalnızca katma değerin vergilendirilmesini (Veredelte Umsatzsteuer) savundu. Ancak bu öneri o yıllarda yasalaşmadı.
Modern Uygulama: 1954 (Fransa ve Maurice Lauré)
Bugün uygulanan modern KDV sisteminin mimarı, Fransız Vergi İdaresi Direktör Yardımcısı Maurice Lauré'dir. Lauré, 1952 yılında sistemin esaslarını hazırladı. Tasarı, Fransa Parlamentosu tarafından 10 Nisan 1954 tarihinde kabul edildi ve 1 Temmuz 1954 itibarıyla yürürlüğe girdi.
İlk başta yalnızca büyük sanayi ve toptan ticaret işletmelerine uygulanan vergi; 6 Ocak 1966 tarihli düzenlemeyle perakendeciler, zanaatkârlar ve hizmet sektörünü de kapsayacak biçimde genişletildi.
Avrupa'ya ve Dünyaya Yayılışı
KDV'nin yerli üretim ile ithalat arasında tarafsız kalması ve sınır aşan ticarette vergi iadesini şeffaf kılması, Avrupa Ekonomik Topluluğu'nun (AET) dikkatini çekti. Topluluk, Şubat 1967'de kabul ettiği iki yönergeyle üye ülkelerin dolaylı vergi sistemlerini KDV çatısı altında uyumlaştırmasını zorunlu kıldı. Bugün 170'ten fazla ülkede VAT (Value Added Tax) veya GST (Goods and Services Tax) adıyla uygulanmaktadır.
3. Türkiye'de KDV'nin Gelişimi
Türkiye'de 1985 öncesinde istihsal vergisi, nakliyat vergisi, PTT hizmetleri vergisi gibi çok sayıda dağınık dolaylı vergi yürürlükteydi. Bu parçalı yapıyı sadeleştirmek ve kayıt dışılığı azaltmak amacıyla KDV reformu yapıldı:
- 25 Ekim 1984: 3065 sayılı Katma Değer Vergisi Kanunu TBMM'de kabul edildi.
- 2 Kasım 1984: Kanun, 18563 sayılı Resmî Gazete'de yayımlandı.
- 1 Ocak 1985: Türkiye genelinde KDV uygulaması fiilen başladı.
Türkiye'deki KDV Oranları
Türkiye'de uygulanan oranlar 2007/13033 sayılı Bakanlar Kurulu Kararı ve bu kararda yapılan güncel değişikliklerle belirlenir. Üç temel barem mevcuttur:
- Genel Oran (%20): Listelerde özel olarak sayılmayan tüm mal teslimleri ve hizmet ifaları için geçerlidir.
- İndirimli Oran I Sayılı Liste (%1): Temel tarım ürünleri, buğday, ekmek, cenaze hizmetleri ve belirli finansal kiralama işlemleri gibi kalemleri kapsar.
- İndirimli Oran II Sayılı Liste (%10): Temel gıda maddeleri, eğitim ve öğretim hizmetleri, konaklama, yeme-içme hizmetleri, tekstil ürünleri ve ilaç/tıbbi cihazları kapsar.
4. KDV Hesaplama Yöntemleri ve Formülleri
KDV hesaplamasında iki ana işlem yapılır: vergisiz tutara KDV eklemek ya da vergili tutarın içinden KDV'yi ayrıştırmak.
A. KDV Hariç Fiyattan KDV Dahil Fiyata Geçiş
KDV hariç tutar (matrah) biliniyorsa doğrudan oran katsayısıyla çarpılır:
Formülde oranlar ondalık olarak yer alır (%1 için 0,01; %10 için 0,10; %20 için 0,20).
Örnekler (Matrah: 10.000 TL):
- %20 KDV ile: (KDV: 2.000 TL)
- %10 KDV ile: (KDV: 1.000 TL)
- %1 KDV ile: (KDV: 100 TL)
B. KDV Dahil Fiyattan KDV Hariç Tutarı ve Vergiyi Ayrıştırma
KDV dahil tutardan matrahı bulmak için toplam bedel ilgili vergi katsayısına bölünür:
Önemli Kural: KDV dahil tutar doğrudan KDV oranıyla çarpılmaz. Örneğin %20 KDV dahil 1.200 TL olan bir faturada vergi tutarıdeğildir. Doğru hesap:matrah;KDV'dir.
Örnekler:
- 6.000 TL (%20 KDV dahil):
Matrah: | KDV:
- 5.500 TL (%10 KDV dahil):
Matrah: | KDV:
- 5.050 TL (%1 KDV dahil):
Matrah: | KDV:
5. Hesaplamada Sık Karşılaşılan Hatalar
- Brüt bedeli vergi oranıyla çarpmak: KDV dahil tutara doğrudan oran uygulamak matrahı küçültür ve vergi tutarını hatalı biçimde yüksek gösterir.
- Liste kontrollerini atlamak: Bir sektörün ana faaliyetine bakarak tüm ürünlerini aynı orana tabi saymak hatalıdır. Örneğin restoranda sunulan hazır yemek %10 oranındayken, aynı işletmede satılan alkollü içecekler %20 genel orana tabidir.
- Fatura altı yuvarlama farkları: Satır bazında iki basamaklı yuvarlama yapıldığında, toplam tutar ile satırların toplamı arasında 1-2 kuruşluk farklar oluşabilir. Muhasebe yazılımlarında satır veya yekûn yuvarlama yönteminin tutarlı seçilmesi gerekir.
- Tahsil edilen KDV'yi ciro saymak: Fatura bedeliyle tahsil edilen KDV işletmenin geliri değil; devlete aktarılmak üzere emanet alınan bir emanet fondur.
6. Sık Sorulan Sorular
KDV'nin nihai yükü kimin üzerindedir?
KDV basamaklı bir vergi olmakla birlikte indirim mekanizması sayesinde işletmeler ödedikleri vergiyi tahsil ettiklerinden mahsup eder. Zincirin sonunda malı tüketen ve vergi mükellefi olmayan nihai tüketici indirim yapamadığı için verginin tüm mali yükünü üstlenir.
KDV matrahı nedir?
KDV matrahı, verginin üzerinden hesaplandığı vergisiz net bedeldir. Teslim edilen mal veya hizmetin bedelinin yanı sıra faturada gösterilmeyen iskonto harici masraflar, vade farkları ve komisyonlar da matraha dahil edilir.
Tevkifatlı KDV ne demektir?
Belirli mal ve hizmet alımlarında devlet, vergi kaybını önlemek amacıyla hesaplanan KDV'nin tamamını satıcıya ödemez. KDV'nin belirlenen bir kısmını (örneğin 5/10 veya 7/10) alıcı keserek doğrudan vergi dairesine sorumlu sıfatıyla (2 No'lu KDV Beyannamesi ile) yatırır.
7. Yasal Mevzuat ve Kaynaklar
- 3065 Sayılı Katma Değer Vergisi Kanunu (Mevzuat Bilgi Sistemi) — Kanun metni ve temel hükümler.
- Gelir İdaresi Başkanlığı – KDV Genel Uygulama Tebliği — İstisna, tevkifat ve indirim uygulamalarının idari esasları.
- Gelir İdaresi Başkanlığı – Güncel KDV Oranları Kararı (2007/13033) — Mal ve hizmetlere uygulanan güncel oran listeleri.
- Fransa Ekonomi ve Maliye Bakanlığı Arşivleri (SAEF) — 1954 KDV reformu ve Maurice Lauré arşiv belgeleri.
- Institut de la gestion publique et du développement économique (IGPDE) — KDV'nin ortaya çıkışı ve ekonomik etkileri üzerine akademik incelemeler.
Benzer Yazılar
İlginizi çekebilecek diğer yazılarımıza göz atın
Finans
Eylül 2026 Döneminde Sanayi Üretimi ve İmalat Sektörünün Seyri
Eylül 2026 sanayi üretimi verileri, imalat sanayisindeki toparlanmayı ve yüksek teknoloji odaklı katma değer artışını yansıtmaktadır.
5 dk
Oku
Finans
Eylül Dönemi İşgücü Piyasası ve Makroekonomik Göstergeler
Eylül ayı hanehalkı işgücü verileri, istihdam eğilimleri, atıl işgücü oranları ve makroekonomik fiyat dinamikleri ayrıntılı olarak ele alınmaktadır.
6 dk
2
Oku
Finans
Dış ticarette akım ve destek
Son dış ticaret verileri ile bütçe sunumu, ihracat görünümü ve kamu desteğini aynı çerçevede topladı.
5 dk
4
Oku