Finans inan Ağyüz
KKDF ve BSMV Nedir? 2026 Kredi Vergileri ve Hesaplama
KKDF ve BSMV nedir, 2026 oranları ne kadar? İhtiyaç, taşıt ve konut kredilerinde KKDF ve BSMV nasıl hesaplanır? Örneklerle detaylı kredi maliyeti rehberi.
inan Ağyüz~16 dakika okuma
2 görüntülenme
KKDF ve BSMV Nedir? Kredi Faizlerine Uygulanan Vergi ve Fon Kesintileri Rehberi
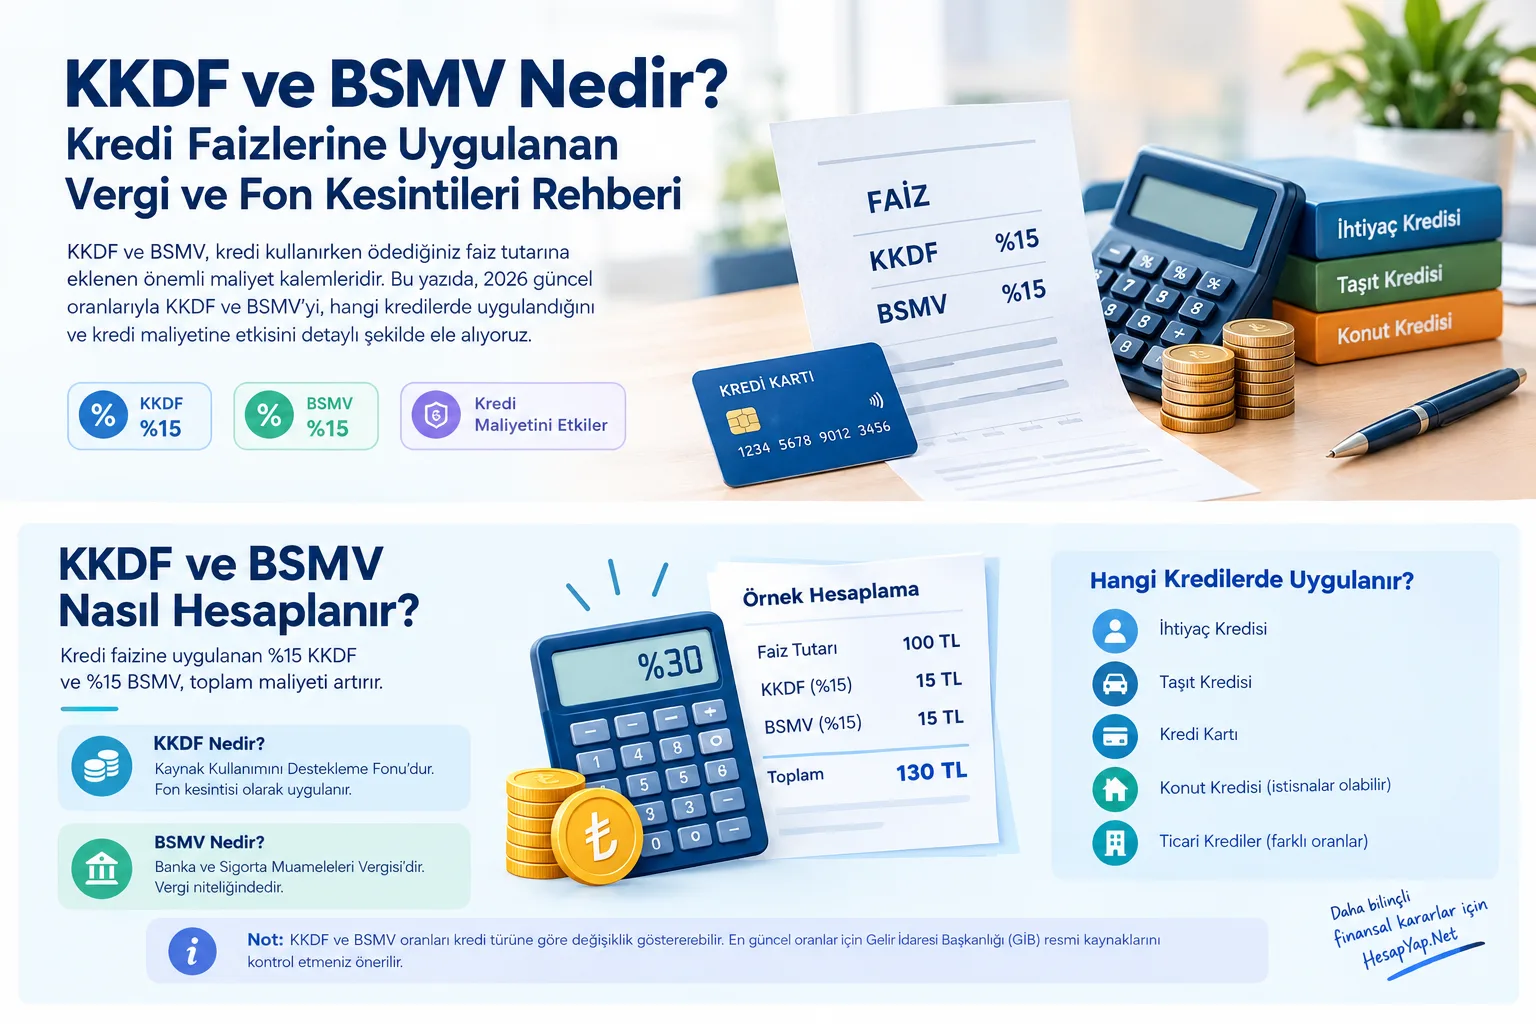
Kredi kullanırken bankaların ilan ettiği faiz oranı ile kredi için ödenen toplam maliyet arasında fark oluşmasının önemli nedenlerinden ikisi KKDF ve BSMV kesintileridir.
Özellikle ihtiyaç kredisi, taşıt kredisi, kredi kartı ve bazı diğer bireysel finansman ürünlerinde kredi maliyetinin hesaplanmasında KKDF ve BSMV önemli bir yere sahiptir. Bankanın belirttiği aylık faiz oranı tek başına kredi maliyetini göstermeyebilir. Krediye uygulanan faiz üzerinden hesaplanan KKDF ve BSMV, ödenecek faiz tutarını artırabilir.
2026 itibarıyla bankalar ve finansman şirketleri tarafından kullandırılan tüketici kredilerinde KKDF oranı %15 olarak uygulanmaktadır. Tüketici kredilerinde BSMV oranı da 7 Temmuz 2023 tarihinden itibaren %15 olarak belirlenmiştir.
Bu nedenle tüketici kredilerinde, vergilendirmeye tabi faiz tutarı üzerinden %15 KKDF + %15 BSMV uygulanması halinde 100 TL faiz için 30 TL ilave KKDF ve BSMV yükü oluşur.
Bu yazıda KKDF ve BSMV'nin ne olduğunu, hangi kredilerde uygulandığını, nasıl hesaplandığını, kredi taksitlerine etkisini, konut kredilerindeki istisnaları ve kredi maliyetinin nasıl değerlendirilmesi gerektiğini ayrıntılı olarak inceleyeceğiz.
KKDF Nedir?
KKDF, “Kaynak Kullanımını Destekleme Fonu” ifadesinin kısaltmasıdır.
KKDF, belirli kredi ve finansman işlemlerinde uygulanan bir fon kesintisidir. Vergi ile aynı hukuki nitelikte değildir ancak tüketici açısından kredi maliyetini artıran önemli bir kalemdir.
Bankalar ve finansman şirketleri tarafından ticari amaçla kullanılmamak kaydıyla gerçek kişilere kullandırılan tüketici kredilerinde KKDF oranı %15 olarak belirlenmiştir.
Dolayısıyla bireysel bir tüketici kredisi kullanıldığında kredi faizinin yanında KKDF kesintisi de kredi maliyetine dahil olabilir.
KKDF'nin amacı nedir?
KKDF uygulamasının temelinde kredi kaynaklarının kullanımının desteklenmesi ve belirli finansal işlemler üzerinden fon oluşturulması amacı bulunmaktadır.
KKDF, kredi kullanan kişi tarafından doğrudan ayrı bir vergi beyannamesiyle ödenen bir tutar değildir. Banka veya finansman şirketi tarafından hesaplanan kesinti kredi maliyetine yansıtılır ve ilgili yükümlülük finans kuruluşu tarafından yerine getirilir.
2026 KKDF Oranı Ne Kadar?
2026 itibarıyla GİB'in yayımladığı KKDF oranları tablosunda banka ve finansman şirketlerince kullandırılan tüketici kredileri için KKDF oranı %15 olarak gösterilmektedir.
Tüketici kredisi tanımı burada önemlidir. Düzenleme, ticari amaçla kullanılmamak kaydıyla gerçek kişilere kullandırılan kredileri esas almaktadır.
Bunun yanında diğer kredi türlerinde farklı KKDF oranları uygulanabilmektedir. GİB'in güncel oran tablosunda bazı ticari/diğer kredi kategorileri için farklı oranlar yer almaktadır.
Bu nedenle “bütün kredilerde KKDF %15'tir” şeklinde genel bir ifade kullanmak doğru değildir.
Kredi türü, kredi kullanıcısının niteliği, kredinin amacı ve mevzuattaki istisnalar KKDF uygulamasını değiştirebilir.
BSMV Nedir?
BSMV, “Banka ve Sigorta Muameleleri Vergisi” ifadesinin kısaltmasıdır.
BSMV, 6802 sayılı Gider Vergileri Kanunu kapsamında düzenlenen bir vergidir.
Kanunun 28. maddesi kapsamında bankalar ve sigorta şirketlerinin belirli işlemleri sonucunda kendi lehlerine nakden veya hesaben aldıkları paralar BSMV'nin konusuna girebilir.
BSMV'nin mükellefi banka, banker veya sigorta şirketidir. Ancak verginin ekonomik yükü işlem sırasında müşteriye yansıyabilir.
Bu nedenle kredi kullanan kişi açısından BSMV, kredi maliyetinin bir parçası olarak karşımıza çıkar.
BSMV Nasıl Hesaplanır?
BSMV'nin oranı işlem türüne göre değişebilir.
Tüketici kredileri açısından 2026 yılında önemli olan oran %15'tir.
7 Temmuz 2023 tarihinde yürürlüğe giren 7345 sayılı Cumhurbaşkanı Kararı ile tüketici kredilerinde lehe alınan paralar üzerinden uygulanan BSMV oranı %10'dan %15'e çıkarılmıştır.
Basitleştirilmiş bir kredi faiz örneğinde:
BSMV = Faiz Tutarı × %15
Örneğin kredi faiziniz 1.000 TL ise:
1.000 TL × %15 = 150 TL BSMV
Bu durumda 1.000 TL faiz için 150 TL BSMV hesaplanır.
Ancak BSMV'nin hukuki matrahı yalnızca “her zaman faiz” şeklinde tanımlanmamalıdır. 6802 sayılı Kanun kapsamında bankanın yaptığı işlem sonucunda kendi lehine aldığı paranın niteliği önemlidir. Ücret, komisyon veya başka bir bankacılık geliri için uygulanacak BSMV, işlemin niteliğine göre ayrıca değerlendirilmelidir.
KKDF ile BSMV Arasındaki Fark Nedir?
KKDF ve BSMV kredi hesaplamalarında birlikte görülse de aynı şey değildir.
Özellik | KKDF | BSMV |
|---|---|---|
Açılımı | Kaynak Kullanımını Destekleme Fonu | Banka ve Sigorta Muameleleri Vergisi |
Niteliği | Fon kesintisi | Vergi |
Temel mevzuat | KKDF düzenlemeleri ve ilgili kararlar | 6802 sayılı Gider Vergileri Kanunu |
Tüketici kredilerindeki oran | %15 | %15 |
Tahsilat/uygulama | Finans kuruluşu üzerinden | Finans kuruluşu üzerinden |
Kredi maliyetine etkisi | Artırır | Artırır |
En önemli nokta şudur:
KKDF ve BSMV birbirinin alternatifi değildir.
Mevzuatın uygulanması gereken bir tüketici kredisi işleminde her ikisi de aynı faiz tutarı üzerinden ayrı ayrı hesaplanabilir.
100 TL Faize Ne Kadar KKDF ve BSMV Eklenir?
Tüketici kredisi için basitleştirilmiş bir örnek düşünelim.
Faiz:
100 TL
KKDF:
100 × %15 = 15 TL
BSMV:
100 × %15 = 15 TL
Toplam:
100 + 15 + 15 = 130 TL
Dolayısıyla 100 TL faiz tutarı üzerinden 30 TL KKDF ve BSMV oluşabilir.
Buradaki önemli nokta, %15 + %15 = %30 oranının doğrudan kredi anaparasına uygulanmamasıdır.
KKDF ve BSMV, tüketici kredisi hesaplamalarında kredi anaparasının tamamı üzerinden %30 vergi/fon olarak alınmaz.
Hesaplama faiz ve ilgili mevzuata göre belirlenen matrah üzerinden yapılır.
KKDF ve BSMV Anapara Üzerinden mi Hesaplanır?
Kredi hesaplamalarında en sık yapılan hatalardan biri KKDF ve BSMV'nin doğrudan kredi anaparasına uygulanacağını düşünmektir.
Örneğin 100.000 TL kredi kullanıldığında:
“100.000 × %15 = 15.000 TL KKDF”
şeklinde basit bir hesap yapmak tüketici kredilerindeki standart faiz vergilendirmesini doğru şekilde temsil etmez.
Tüketici kredilerinde kredi taksiti hesaplanırken faiz tutarı ortaya çıkar ve ilgili mevzuata göre bu faiz üzerinden KKDF ve BSMV hesaplaması yapılır.
Bu nedenle gerçek kredi maliyetini hesaplamak için:
Anapara + faiz + KKDF + BSMV + varsa diğer masraflar
birlikte değerlendirilmelidir.
KKDF ve BSMV Kredi Taksitini Nasıl Etkiler?
KKDF ve BSMV'nin kredi taksitine etkisini görmek için örnek bir hesaplama yapabiliriz.
Örneğin:
- Kredi tutarı: 100.000 TL
- Vade: 12 ay
- Aylık nominal faiz: %3
- KKDF: %15
- BSMV: %15
Basitleştirilmiş modelde faiz üzerindeki %15 KKDF ve %15 BSMV dikkate alındığında vergi/fon dahil aylık faiz maliyeti:
%3 × (1 + 0,15 + 0,15) = %3,90
olur.
Bu yaklaşım üzerinden eşit taksitli yaklaşık hesaplama yapıldığında:
- Vergisiz aylık faiz: %3
- KKDF + BSMV dahil hesaplama oranı: yaklaşık %3,90
- Vergisiz teorik aylık taksit: yaklaşık 10.046,21 TL
- KKDF ve BSMV dahil basitleştirilmiş aylık taksit: yaklaşık 10.593,48 TL
- Vergisiz toplam ödeme: yaklaşık 120.554,50 TL
- KKDF ve BSMV dahil basitleştirilmiş toplam ödeme: yaklaşık 127.121,82 TL
Bu örnek, KKDF ve BSMV'nin kredi maliyetini nasıl artırabileceğini göstermek amacıyla hazırlanmış matematiksel bir örnektir.
Gerçek banka ödeme planında gün sayısı, faiz tahakkuku, taksit tarihi, yuvarlama, tahsis ücreti, sigorta ve sözleşmeye bağlı diğer kalemler nedeniyle sonuç farklı olabilir.
Örnek: 10.000 TL Faiz İçin KKDF ve BSMV Hesaplama
Bir tüketici kredisinde hesaplanan faiz tutarının 10.000 TL olduğunu varsayalım.
KKDF
10.000 × %15:
1.500 TL
BSMV
10.000 × %15:
1.500 TL
Toplam
10.000 + 1.500 + 1.500:
13.000 TL
Bu örnekte:
- Faiz: 10.000 TL
- KKDF: 1.500 TL
- BSMV: 1.500 TL
- Faiz + KKDF + BSMV: 13.000 TL
olur.
Bu nedenle kredi karşılaştırırken yalnızca “aylık faiz oranı”na bakmak yerine kredi sözleşmesindeki toplam maliyet ve yıllık maliyet oranı gibi göstergelerin de incelenmesi gerekir.
İhtiyaç Kredisinde KKDF ve BSMV
İhtiyaç kredileri genellikle gerçek kişilerin tüketim veya kişisel ihtiyaçlarının finansmanı amacıyla kullandığı tüketici kredileri kapsamındadır.
Bu kredilerde mevzuatın uygulanması gereken durumlarda:
KKDF: %15
BSMV: %15
olarak dikkate alınır.
Örneğin 50.000 TL ihtiyaç kredisi kullanan bir kişinin ilk veya sonraki taksitinde 2.000 TL faiz oluştuğunu varsayalım.
KKDF:
2.000 × %15 = 300 TL
BSMV:
2.000 × %15 = 300 TL
Bu durumda faiz ile birlikte:
2.000 + 300 + 300 = 2.600 TL
olur.
Buradaki 600 TL, kredi anaparasının üzerine doğrudan uygulanan bir vergi değildir; ilgili dönemde hesaplanan faiz üzerinden oluşan KKDF ve BSMV tutarlarının örneğidir.
Taşıt Kredisinde KKDF ve BSMV
Taşıt kredilerinde de kredi ürününün hukuki niteliği ve kredi sözleşmesi önemlidir.
Tüketici niteliğindeki taşıt finansmanında faiz üzerinden uygulanan KKDF ve BSMV kredi maliyetinin hesaplanmasında dikkate alınabilir.
Bu nedenle taşıt kredisi karşılaştırırken yalnızca:
“Aylık faiz %X”
bilgisine bakmak yerine:
- kredi tutarı,
- vade,
- aylık faiz,
- KKDF,
- BSMV,
- tahsis ücreti,
- sigorta,
- diğer masraflar,
- toplam geri ödeme
birlikte değerlendirilmelidir.
Konut Kredisinde KKDF ve BSMV Var mı?
Konut kredilerinde durum farklıdır.
Konut finansmanı kapsamında belirli şartları sağlayan krediler için KKDF ve BSMV açısından istisnalar bulunmaktadır.
GİB'in açıklamalarında konut ve yapı tasarrufu kredileri ile gerçek kişilere kendi ihtiyaçları için kullandırılan konut inşaat kredilerinin KKDF kesintisi yapılmayacak işlemler arasında yer aldığı belirtilmektedir.
BSMV açısından da konut finansmanı kapsamındaki belirli işlemler için istisna uygulanmaktadır.
Ancak burada önemli bir ayrıntı vardır:
Her “konut amacıyla kullanılan kredi” otomatik olarak bütün vergilerden muaf kabul edilmemelidir.
Kredinin gerçekten konut finansmanı kapsamında olup olmadığı, kredi kullanım amacı, teminat yapısı, tüketicinin sahip olduğu konutlar ve ilgili tarihte yürürlükte olan mevzuat gibi unsurlar dikkate alınabilir.
GİB'in açıklamalarında 28 Aralık 2023 tarihinden itibaren kullanılan konut kredileri bakımından BSMV istisnasına ilişkin tüketicinin kredi kullanım tarihi itibarıyla üzerine kayıtlı konut bulunup bulunmaması da ayrıca ele alınmaktadır.
Bu nedenle konut kredisi için hesaplama yapılırken bankanın oluşturduğu resmi ödeme planındaki vergi ve istisna uygulaması esas alınmalıdır.
Ticari Kredilerde KKDF ve BSMV
KKDF açısından tüketici kredileri ile ticari krediler arasında önemli bir ayrım bulunmaktadır.
GİB'in güncel KKDF oranları tablosunda tüketici kredileri için %15 oranı yer alırken diğer bazı kredi kategorilerinde farklı oranlar bulunmaktadır.
Özellikle 2025 yılında yapılan düzenlemeler sonrasında GİB'in yayımladığı güncel tabloda banka ve finansman şirketlerince kullandırılan diğer krediler için:
- döviz ve altın kredilerinde %1,
- diğer kredilerde %0
oranları gösterilmektedir.
Bu nedenle:
“Tüm kredilerde KKDF %15”
şeklinde bir ifade doğru değildir.
Kredi türünün tüketici kredisi mi, ticari kredi mi veya başka bir kredi kategorisi mi olduğu belirlenmelidir.
BSMV açısından da işlem türüne göre farklı oranlar bulunabilir.
Örneğin tüketici kredilerinde %15 oranı uygulanırken diğer banka ve sigorta muameleleri için farklı oranlar söz konusu olabilir.
Kredi Kartlarında KKDF ve BSMV
Kredi kartlarında da faiz, ücret ve diğer banka gelirlerinin niteliğine göre KKDF ve BSMV uygulaması görülebilir.
Özellikle kredi kartı borcunun faizlendirilmesi veya nakit kullanım gibi işlemlerde vergi ve fon kalemleri kredi maliyetine dahil olabilir.
GİB'in açıklamalarında kredi kartları bakımından bankanın faiz, komisyon, ücret gibi adlarla aldığı paraların BSMV açısından; faiz niteliğindeki tutarların ise tüketici kredi kartlarında KKDF açısından değerlendirilmesi gerektiği belirtilmiştir.
Bu nedenle kredi kartı ekstresinde:
- faiz,
- KKDF,
- BSMV,
- ücret,
- komisyon
gibi kalemler birbirinden ayrı görülebilir.
Kredi kartı borcunu yalnızca anapara ve faiz üzerinden değerlendirmek, toplam maliyeti eksik görmeye neden olabilir.
KKDF ve BSMV Neden Ayrı Ayrı Alınıyor?
Bu iki kesintinin hukuki niteliği farklıdır.
KKDF, Kaynak Kullanımını Destekleme Fonu kapsamında uygulanan fon kesintisidir.
BSMV ise banka ve sigorta muameleleri üzerinden alınan bir vergidir.
Bu nedenle aynı faiz tutarı üzerinden her iki uygulamanın da devreye girmesi mümkündür.
Örneğin:
Faiz = 5.000 TL
KKDF = 750 TL
BSMV = 750 TL
Toplam faiz + kesinti = 6.500 TL
Buradaki 1.500 TL'nin 750 TL'si KKDF, 750 TL'si BSMV'dir.
KKDF ve BSMV Faiz Oranını Artırıyor mu?
Burada iki farklı kavramı birbirinden ayırmak gerekir.
Bankanın ilan ettiği nominal faiz oranı ile kredi için oluşan toplam maliyet aynı şey değildir.
Örneğin aylık nominal faiz:
%3
olsun.
Tüketici kredisi için faiz üzerinden %15 KKDF ve %15 BSMV uygulandığı basitleştirilmiş senaryoda:
%3 × 1,30 = %3,90
şeklinde faiz + KKDF + BSMV etkisini matematiksel olarak gösterebiliriz.
Ancak %3,90'lık değer doğrudan “bankanın ilan ettiği faiz oranı” değildir.
Bu, yalnızca faiz tutarına iki ayrı %15 yükün eklenmesinin basitleştirilmiş matematiksel karşılığıdır.
Gerçek kredi maliyeti hesaplanırken:
- anapara,
- faiz,
- vade,
- taksit yapısı,
- KKDF,
- BSMV,
- tahsis ücreti,
- sigorta,
- diğer ücretler
birlikte dikkate alınmalıdır.
KKDF ve BSMV Hesaplama Formülleri
Basitleştirilmiş tüketici kredisi örneğinde:
KKDF
KKDF = Vergiye/fona tabi faiz tutarı × %15
BSMV
BSMV = BSMV matrahı × %15
Faizin BSMV matrahı olduğu basitleştirilmiş bir örnekte:
BSMV = Faiz × %15
Toplam faiz maliyeti
Toplam = Faiz + KKDF + BSMV
Örneğin:
Faiz = 2.500 TL
KKDF = 2.500 × 0,15 = 375 TL
BSMV = 2.500 × 0,15 = 375 TL
Toplam =
2.500 + 375 + 375 = 3.250 TL
Bu formüller genel açıklama amacıyla verilmiştir. Gerçek işlemlerde verginin matrahı ve istisnalar işlemin türüne ve mevzuata göre belirlenmelidir.
KKDF ve BSMV Kredi Hesaplamasında Neden Önemlidir?
Kredi karşılaştırırken sadece faiz oranına bakmak yanıltıcı olabilir.
Örneğin iki kredi düşünelim:
Kredi A
Aylık faiz: %3,00
Kredi B
Aylık faiz: %3,10
İlk bakışta A kredisi daha düşük faizli görünür.
Ancak kredi maliyetini karşılaştırırken:
- KKDF,
- BSMV,
- tahsis ücreti,
- sigorta,
- diğer masraflar,
- vade,
- ödeme planı
dikkate alınmalıdır.
Özellikle uzun vadeli kredilerde küçük görünen faiz farkları toplam geri ödeme tutarında önemli farklar oluşturabilir.
Bu nedenle kredi karşılaştırmasının yalnızca faiz oranına göre yapılması yerine toplam geri ödeme ve yıllık maliyet oranı gibi göstergelerle yapılması daha sağlıklı bir yaklaşım sağlar.
KKDF ve BSMV Hesaplama Örneği
100.000 TL tutarında, 12 ay vadeli ve aylık %3 faiz oranına sahip bir tüketici kredisi için basitleştirilmiş bir örnek yapalım.
Kredi
100.000 TL
Aylık nominal faiz
%3
KKDF
%15
BSMV
%15
Bir aylık 3.000 TL faiz oluştuğunu varsayalım.
KKDF:
3.000 × %15 = 450 TL
BSMV:
3.000 × %15 = 450 TL
Toplam faiz ve kesintiler:
3.000 + 450 + 450 = 3.900 TL
Yani o dönemde oluşan 3.000 TL faiz için toplam 900 TL KKDF ve BSMV hesaplanmış olur.
Bu örnekte faiz tutarının %30'u kadar ilave yük oluşmaktadır.
Ancak gerçek ödeme planında her ay kalan anapara değiştiği için faiz tutarı da değişecektir.
Erken Kapatmada KKDF ve BSMV Ne Olur?
Kredi erken kapatıldığında henüz gerçekleşmemiş gelecek dönem faizleri ve bunlara bağlı bazı vergi/fon tutarları ödeme planından çıkarılabilir.
Ancak geçmiş dönemlerde tahakkuk etmiş ve ödenmiş faiz, KKDF ve BSMV tutarları ile ilgili durum işlemin niteliğine, bankanın hesaplamasına ve ilgili mevzuata göre değerlendirilmelidir.
Bu nedenle erken kapama durumunda:
“Gelecekteki tüm KKDF ve BSMV kesin olarak geri alınır”
veya
“Hiçbir vergi/fon geri alınamaz”
şeklinde genelleme yapmak doğru değildir.
En doğru sonuç, bankanın erken kapama ödeme planındaki kalemlerin incelenmesiyle elde edilir.
KKDF ve BSMV Kredi Maliyetini Ne Kadar Artırır?
Tüketici kredilerinde faiz üzerinden hem %15 KKDF hem de %15 BSMV uygulanması halinde:
100 TL faiz → 15 TL KKDF + 15 TL BSMV
oluşur.
Dolayısıyla:
100 TL faiz → 130 TL faiz + KKDF + BSMV
şeklinde bir maliyet ortaya çıkar.
Buradaki %30 ilave yük, anaparaya değil faiz tutarına ilişkindir.
Bu ayrım kredi maliyetini anlamak açısından son derece önemlidir.
KKDF ve BSMV ile İlgili Sık Sorulan Sorular
KKDF nedir?
KKDF, Kaynak Kullanımını Destekleme Fonu'nun kısaltmasıdır. Belirli kredi ve finansman işlemlerinde uygulanan bir fon kesintisidir.
BSMV nedir?
BSMV, Banka ve Sigorta Muameleleri Vergisi'nin kısaltmasıdır. Banka, banker ve sigorta şirketlerinin mevzuat kapsamındaki işlemlerinden doğan belirli gelirleri üzerinden uygulanan vergidir.
2026 yılında KKDF oranı kaç?
2026 itibarıyla tüketici kredilerinde KKDF oranı %15'tir.
2026 yılında BSMV oranı kaç?
Tüketici kredilerinde BSMV oranı %15'tir. Ancak BSMV oranı işlem türüne göre değişebildiğinden bütün bankacılık işlemleri için %15 oranı kullanılmamalıdır.
KKDF ve BSMV anapara üzerinden mi alınır?
Tüketici kredilerinin standart faiz hesaplamasında bu iki kalem anaparanın tamamına doğrudan %15 + %15 şeklinde uygulanmaz. İlgili mevzuata göre belirlenen matrah üzerinden hesaplama yapılır. Faiz üzerinden yapılan basitleştirilmiş kredi hesaplamalarında her iki kalem de faiz tutarı üzerinden gösterilir.
100 TL faiz için ne kadar KKDF ödenir?
%15 oranının uygulandığı tüketici kredisi örneğinde:
100 × %15 = 15 TL KKDF
hesaplanır.
100 TL faiz için ne kadar BSMV ödenir?
Tüketici kredilerinde %15 BSMV oranının uygulandığı durumda:
100 × %15 = 15 TL BSMV
hesaplanır.
100 TL faiz için toplam KKDF ve BSMV ne kadar?
KKDF 15 TL, BSMV 15 TL olmak üzere toplam:
30 TL
olur.
Konut kredisinde KKDF var mı?
Konut finansmanı kapsamında mevzuatta belirtilen şartları sağlayan krediler için KKDF istisnası bulunmaktadır.
Konut kredisinde BSMV var mı?
Konut finansmanı kapsamındaki belirli işlemlerde BSMV istisnası uygulanabilir. Ancak istisnanın şartları bulunduğundan her konut kredisi otomatik olarak vergisiz kabul edilmemelidir.
Ticari kredilerde KKDF %15 mi?
Hayır. KKDF oranı kredi türüne göre değişebilir. GİB'in güncel oran tablosunda tüketici kredileri için %15, bazı diğer kredi kategorileri için ise farklı oranlar yer almaktadır.
KKDF bir vergi midir?
KKDF, BSMV gibi bir vergi değildir; Kaynak Kullanımını Destekleme Fonu kapsamında uygulanan bir fon kesintisidir.
BSMV'yi kim öder?
BSMV'nin kanuni mükellefi banka, banker veya sigorta şirketidir. Ancak verginin ekonomik yükü işlem sırasında müşteriye yansıtılabilir.
Kredi Kullanırken Nelere Dikkat Edilmeli?
Kredi seçerken yalnızca aylık faiz oranına bakmak yerine aşağıdaki kalemleri birlikte değerlendirmek gerekir:
- Kredi tutarı
- Aylık faiz oranı
- Vade
- Aylık taksit
- Toplam faiz
- KKDF
- BSMV
- Tahsis ücreti
- Sigorta giderleri
- Diğer ücret ve masraflar
- Toplam geri ödeme
- Yıllık maliyet oranı
Özellikle farklı bankaların kredi tekliflerini karşılaştırırken aynı kredi tutarı ve aynı vade üzerinden hesaplama yapmak önemlidir.
HesapYap ile Kredi Maliyetini Hesaplayın
Kredi maliyetini yalnızca faiz oranıyla değerlendirmek yerine toplam ödeme planını görmek, daha sağlıklı bir karşılaştırma yapılmasını sağlar.
HesapYap üzerindeki kredi ve finans hesaplama araçları kullanılarak kredi tutarı, faiz oranı, vade ve ödeme planı üzerinden farklı senaryolar karşılaştırılabilir.
Özellikle Kredi Hesaplama, Taksit Hesaplama, Faiz Hesaplama ve Borç Kapatma Planlayıcı gibi araçlar KKDF ve BSMV'nin kredi maliyetine etkisini anlamak açısından birlikte kullanılabilir.
KKDF ve BSMV Neden Önemlidir?
KKDF ve BSMV, kredi kullanırken gözden kaçırılmaması gereken iki önemli maliyet unsurudur.
2026 itibarıyla tüketici kredilerinde:
KKDF: %15
BSMV: %15
oranları dikkate alınmaktadır.
Bu oranlar kredi anaparasının tamamına doğrudan uygulanmaz. Özellikle standart tüketici kredisi hesaplamalarında faiz üzerinden oluşan KKDF ve BSMV, toplam kredi maliyetini artırır.
Örneğin 1.000 TL faiz için:
- KKDF: 150 TL
- BSMV: 150 TL
- Faiz + KKDF + BSMV: 1.300 TL
olabilir.
Ancak gerçek kredi maliyetinin belirlenmesinde yalnızca bu iki kaleme bakmak yeterli değildir. Kredi türü, istisnalar, faiz hesaplama yöntemi, vade, tahsis ücreti, sigorta ve diğer masraflar da dikkate alınmalıdır.
Kaynaklar ve Referanslar
Bu makalenin hazırlanmasında KKDF ve BSMV uygulamalarına ilişkin mevzuat, Gelir İdaresi Başkanlığı açıklamaları ve resmi düzenlemeler esas alınmıştır. Vergi ve fon oranları zaman içerisinde değişebileceğinden, güncel uygulama için aşağıdaki resmi kaynakların takip edilmesi önerilir.
- Gelir İdaresi Başkanlığı (GİB) – KKDF Oranları Tüketici kredileri ve diğer kredi türleri için güncel KKDF oranlarının yer aldığı resmi GİB dokümanı. GİB – KKDF Oranları
- Gelir İdaresi Başkanlığı – 6802 Sayılı Gider Vergileri Kanunu Kapsamındaki BSMV Açıklamaları BSMV'nin konusu, mükellefi ve matrahına ilişkin GİB açıklamaları. GİB – BSMV Mevzuat Açıklaması
- Gelir İdaresi Başkanlığı – BSMV Uygulamalarına İlişkin Özelgeler Banka ve sigorta muameleleri vergisinin farklı finansal işlemlerde nasıl uygulandığına ilişkin GİB özelgeleri. GİB – BSMV Özelgeleri
- Gelir İdaresi Başkanlığı – 2026 EFT ve FAST İşlemlerinde BSMV Matrahı 17 Şubat 2026 tarihli güncel GİB özelgesi. BSMV matrahının işlem türüne göre nasıl değerlendirilebildiğine ilişkin güncel bir örnektir. GİB – 2026 EFT ve FAST İşlemlerinde BSMV Matrahı
- Gelir İdaresi Başkanlığı – BSMV ve Kambiyo İşlemleri 6802 sayılı Gider Vergileri Kanunu'nun BSMV'nin konusu, matrahı ve oranlarına ilişkin hükümlerinin açıklandığı GİB kaynağı. GİB – BSMV ve Kambiyo İşlemleri
- 6802 Sayılı Gider Vergileri Kanunu Banka ve Sigorta Muameleleri Vergisi'nin temel yasal dayanağıdır. Kanunun özellikle 28, 30, 31 ve 33. maddeleri BSMV'nin konusu, mükellefi, matrahı ve oranları açısından önemlidir. GİB'in ilgili açıklamalarında bu maddeler ayrıntılı şekilde ele alınmaktadır.
- 2010/974 Sayılı Bakanlar Kurulu Kararı – KKDF Banka ve finansman şirketlerince gerçek kişilere ticari amaçla kullanılmamak üzere kullandırılan tüketici kredilerinde KKDF oranının %15 olarak belirlenmesine ilişkin düzenlemedir. Güncel GİB KKDF dokümanında da bu düzenleme referans olarak gösterilmektedir. GİB – KKDF Oranları ve İlgili Mevzuat
- 2025/10094 Sayılı Cumhurbaşkanı Kararı – KKDF Tüketici kredileri dışındaki bazı kredi türlerinde uygulanan güncel KKDF oranlarının belirlenmesinde kullanılan düzenlemelerden biridir. GİB'in güncel KKDF tablosunda döviz ve altın kredileri için %1, diğer krediler için %0 oranları bu düzenleme kapsamında gösterilmektedir. GİB – Güncel KKDF Oranları
- Gelir İdaresi Başkanlığı – Konut Kredileri ve KKDF/BSMV İstisnaları Konut finansmanı kapsamında belirli şartlarda uygulanabilen KKDF ve BSMV istisnalarına ilişkin GİB açıklaması. GİB – Konut Kredilerinde KKDF ve BSMV Uygulaması
- Gelir İdaresi Başkanlığı – Vergi Mevzuatı BSMV, KKDF ve diğer vergi uygulamalarına ilişkin resmi mevzuat ve özelgelere ulaşmak için GİB'in mevzuat bölümü kullanılabilir. Gelir İdaresi Başkanlığı – Mevzuat
- Gelir İdaresi Başkanlığı – Vergi Takvimi Vergilerin ve ilgili mali yükümlülüklerin beyan ve ödeme dönemlerini takip etmek için GİB'in resmi vergi takvimi. GİB – Vergi Takvimi
Kaynak Kullanım Notu
Bu makaledeki oran ve uygulamalar hazırlanırken özellikle Gelir İdaresi Başkanlığı'nın resmi kaynakları ve ilgili mevzuat esas alınmıştır. KKDF ve BSMV oranları veya istisna koşulları mevzuat değişiklikleriyle güncellenebileceğinden, kredi kullanılacağı tarihte geçerli resmi düzenlemelerin ayrıca kontrol edilmesi gerekir.
Son güncelleme: Eylül 2026
Bilgilendirme: Bu içerik genel bilgilendirme amacı taşır; vergi veya hukuki danışmanlık niteliğinde değildir. Gerçek kredi işlemlerinde bankanın sunduğu ödeme planı, sözleşme ve işlem tarihinde yürürlükte olan mevzuat esas alınmalıdır.
Benzer Yazılar
İlginizi çekebilecek diğer yazılarımıza göz atın
HESAPYAP
Finans
Finans Nedir? Kişisel Finans, Yatırım, Tasarruf ve Finansal Okuryazarlık Rehberi
Finans; para, tasarruf, yatırım, borç, bütçe ve risklerin doğru şekilde yönetilmesini kapsayan geniş bir alandır. Bu kapsamlı finans rehberinde kişisel finans yönetimi, bütçe oluşturma, tasarruf, yatırım, kredi ve borç yönetimi, enflasyon, faiz, hisse senetleri, yatırım fonları, altın, döviz, BES, sigorta, kripto varlıklar ve finansal dolandırıcılıklardan korunma gibi temel konular ele alınmaktadır. Finansal okuryazarlığın önemi ve daha bilinçli finansal kararlar verebilmek için uygulanabilecek temel yöntemler de açıklanmaktadır.
12 dk
4
Oku