50/30/20 Bütçe Kuralı ile Kişisel Finans Yönetimi
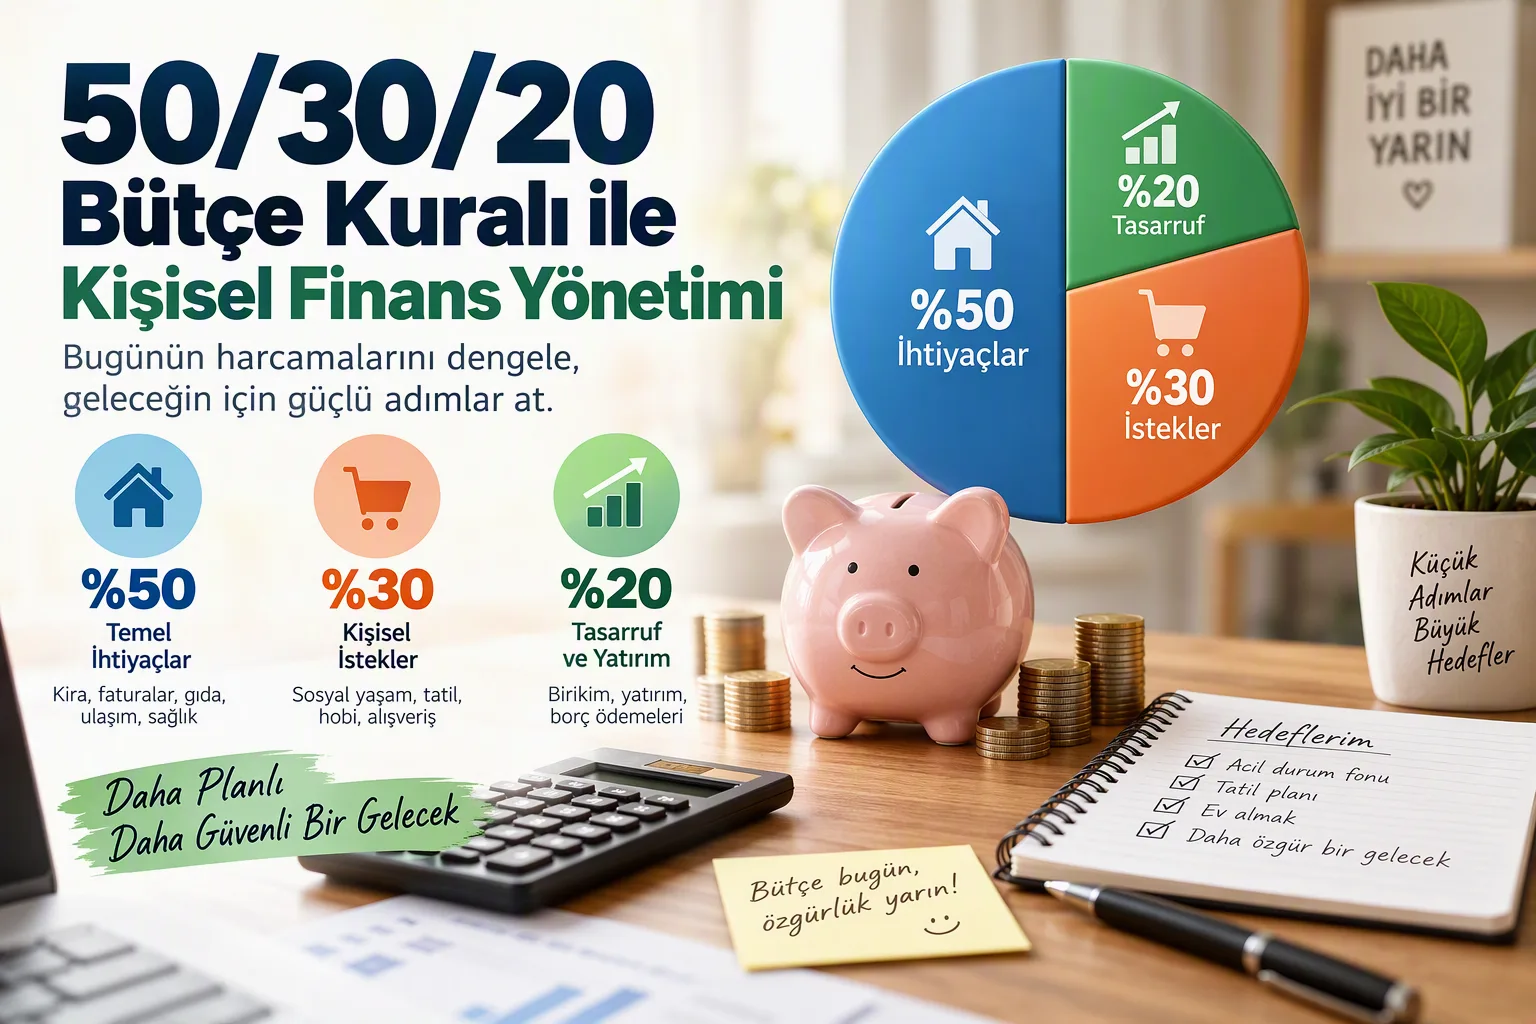
50/30/20 kuralı, aylık net geliri üç temel harcama havuzuna bölerek bütçe yönetimini otomatikleştiren pratik bir yöntemdir. İlk olarak Elizabeth Warren ve kızı Amelia Warren Tyagi’nin 2005 tarihli All Your Worth kitabında popülerleşen bu yaklaşımda gelir; %50 zorunlu ihtiyaçlar, %30 kişisel istekler ve %20 finansal hedefler (tasarruf ve borç azaltma) olarak dağıtılır. Katı bir kısıtlama cetvelinden ziyade, paranın nereye gittiğini gösteren esnek bir yol haritasıdır. Yaşam maliyetine, borç durumuna ve gelir seviyesine göre bu oranlar kişiselleştirilebilir.
 inan Ağyüz
1. 50/30/20 Dağılımının Temel Mantığı
Kategori | Hedef Pay | Kapsam | Örnek Harcamalar |
|---|---|---|---|
Temel İhtiyaçlar | %50 | Olmazsa olmaz yaşam giderleri | Kira/aidat, market, faturalar, işe ulaşım, asgari borçlar |
Kişisel İstekler | %30 | Yaşam kalitesini artıran tercihler | Dışarıda yemek, tatil, hobiler, dijital platform üyelikleri |
Finansal Hedefler | %20 | Gelecek güvencesi ve varlık artışı | Acil durum fonu, ek borç ödemesi, BES, birikim ve yatırım |
Hesaplama Örneği
- İhtiyaçlar (%50): 20.000 TL
- İstekler (%30): 12.000 TL
- Tasarruf ve Borç Azaltma (%20): 8.000 TL
2. Kategoriler Arasındaki Sınırı Çizmek
%50: Temel İhtiyaçlar
- Kira, konut kredisi taksiti ve apartman aidatı
- Elektrik, su, doğal gaz ve temel internet/iletişim faturaları
- Temel mutfak ve hijyen alışverişi
- İşe veya okula gidiş-geliş ulaşım giderleri
- Düzenli sağlık harcamaları, zorunlu sigortalar ve ilaçlar
- Kredi ve kredi kartı asgari ödemeleri (temel yasal yükümlülük olduğu için bu kategoridedir)
%30: Kişisel İstekler
- Kafe, restoran ve paket servis harcamaları
- Konser, sinema, seyahat ve hafta sonu planları
- Dijital yayın ve müzik abonelikleri (Netflix, Spotify vb.)
- Zorunlu olmayan kıyafet, kozmetik ve teknoloji alışverişleri
- Temel ihtiyacın üzerindeki marka tercihleri (örneğin temel gıda ihtiyacıyken, gurme ithal ürünler istek tarafına kayar)
%20: Tasarruf, Yatırım ve Borç Kapatma
- Acil Durum Fonu: 3-6 aylık zorunlu gideri karşılayacak likit rezerv.
- Borç Azaltma: Kredi kartı veya tüketici kredilerinin asgari tutarının üzerine yapılan ek ödemeler.
- Gelecek Hedefleri: Bireysel Emeklilik (BES), ev/araba peşinatı birikimi veya düzenli yatırım fonu alımları.
3. Türkiye Koşullarında 50/30/20 Nasıl Uyarlanır?
Model 1: Yüksek Kira Baskısı Yaşayanlar İçin (70/20/10)
- %70 İhtiyaçlar: Barınma, fatura ve temel geçim.
- %20 İstekler: Sosyal hayattan tamamen kopmamak için ayrılan kontrollü bütçe.
- %10 Birikim: Az da olsa tasarruf alışkanlığını ve acil durum fonunu canlı tutan pay.
Model 2: Dengeli İlerleme Modeli (60/20/20)
- %60 İhtiyaçlar
- %20 İstekler
- %20 Tasarruf ve Borç Kapatma
4. Uygulama Adımları: Bütçeyi Hayata Geçirmek
- Net Geliri Netleştirin: Sabit maaşın yanı sıra düzenli prim veya ek gelir varsa bunları dahil edin. Geliriniz düzensizse (freelance, esnaf) bütçeyi son 6 ayın en düşük aylık kazancını baz alarak kurun.
- Geçmiş 2-3 Ayı İnceleyin: Banka ekstrelerini ve kart harcamalarını inceleyerek paranın nereye aktığını kabaca üç kategoriye bölün. Genellikle istek harcamalarının tahmin edilenden %30-40 daha yüksek olduğu görülür.
- Önce Tasarrufu Ayırın: Tasarruf ay sonunda "arta kalan" para değildir; genelde sona para kalmaz. Maaş yattığı gün belirlenen %10 veya %20'lik tutarı ana harcama hesabından vadeli hesaba, fona veya ayrı bir birikim alanına aktarın.
- İstek Harcamalarına Haftalık Limit Koyun: Aylık istek bütçeniz 12.000 TL ise, bunu ayın başında tüketmek yerine haftalık 3.000 TL olarak takip etmek bütçenin ay ortasında patlamasını önler.
- Yıllık ve Dönemsel Giderleri Unutmayın: Kasko, trafik sigortası, emlak vergisi veya okul taksiti gibi yılda 1-2 kez gelen giderleri yıllık toplamdan 12'ye bölerek her ay ihtiyaç kategorisine bir rezerv olarak ekleyin.
5. Sık Karşılaşılan Hatalar
- Kredi kartı limitini bütçe sanmak: Kullanılabilir limit gelir değildir. Kredi kartıyla yapılan her harcama, gelecek ayın gelirinden peşin ipotektir.
- İstek harcamalarını tamamen sıfırlamak: Bütçeyi aşırı kısıtlamak birkaç ay sonra bütçeden tamamen vazgeçilmesine yol açar. Kontrollü bir istek payı bütçenin sürdürülebilirliğini korur.
- Kredi kartının sadece asgarisini ödemek: Asgari tutar borcun ötelenmesini sağlar ancak yüksek faiz ve vergi yükü (KKDF + BSMV) doğurur. Asgarinin üzerindeki her ödeme "Finansal Hedef / Borç Azaltma" kategorisinde önceliklendirilmelidir.
- Tüm market harcamasını zorunlu görmek: Mutfak alışverişindeki temel besin maddeleri ihtiyaçtır; ancak ambalajlı atıştırmalıklar veya lüks şarküteri ürünleri bütçede istek payına yazılmalıdır.
6. Sık Sorulan Sorular
Kaynaklar ve İleri Okuma
- Elizabeth Warren & Amelia Warren Tyagi — All Your Worth: The Ultimate Lifetime Money Plan (50/30/20 kuralının temel çıkış noktası).
- Consumer Financial Protection Bureau (CFPB) – Spending Rule Guidelines — Harcama ve tasarruf dengesi üzerine rehber ilkeler.
- Consumer Financial Protection Bureau (CFPB) – Bütçe Değerlendirme Araçları — Gelir ve harcama gruplama yöntemleri.
- Consumer.gov – Making a Budget — Gelir-gider tabloları ve temel bütçeleme ilkeleri.
İlginizi çekebilecek diğer yazılarımıza göz atın
Eylül 2026 Döneminde Sanayi Üretimi ve İmalat Sektörünün Seyri
Eylül 2026 sanayi üretimi verileri, imalat sanayisindeki toparlanmayı ve yüksek teknoloji odaklı katma değer artışını yansıtmaktadır.
Eylül Dönemi İşgücü Piyasası ve Makroekonomik Göstergeler
Eylül ayı hanehalkı işgücü verileri, istihdam eğilimleri, atıl işgücü oranları ve makroekonomik fiyat dinamikleri ayrıntılı olarak ele alınmaktadır.
Dış ticarette akım ve destek
Son dış ticaret verileri ile bütçe sunumu, ihracat görünümü ve kamu desteğini aynı çerçevede topladı.