Finans inan Ağyüz
Kredi Kartı Borcu mu, İhtiyaç Kredisi mi? Karşılaştırmalı Maliyet ve Yönetim Rehberi
Yüksek tutarlı kredi kartı borcu biriktiğinde en yaygın finansal ikilem ortaya çıkar: Borcu kart üzerinden asgari veya ara ödemelerle eritmeye çalışmak mı, yoksa ihtiyaç kredisi çekip kartı tek seferde kapatmak mı?
inan Ağyüz~5 dakika okuma
10 görüntülenme
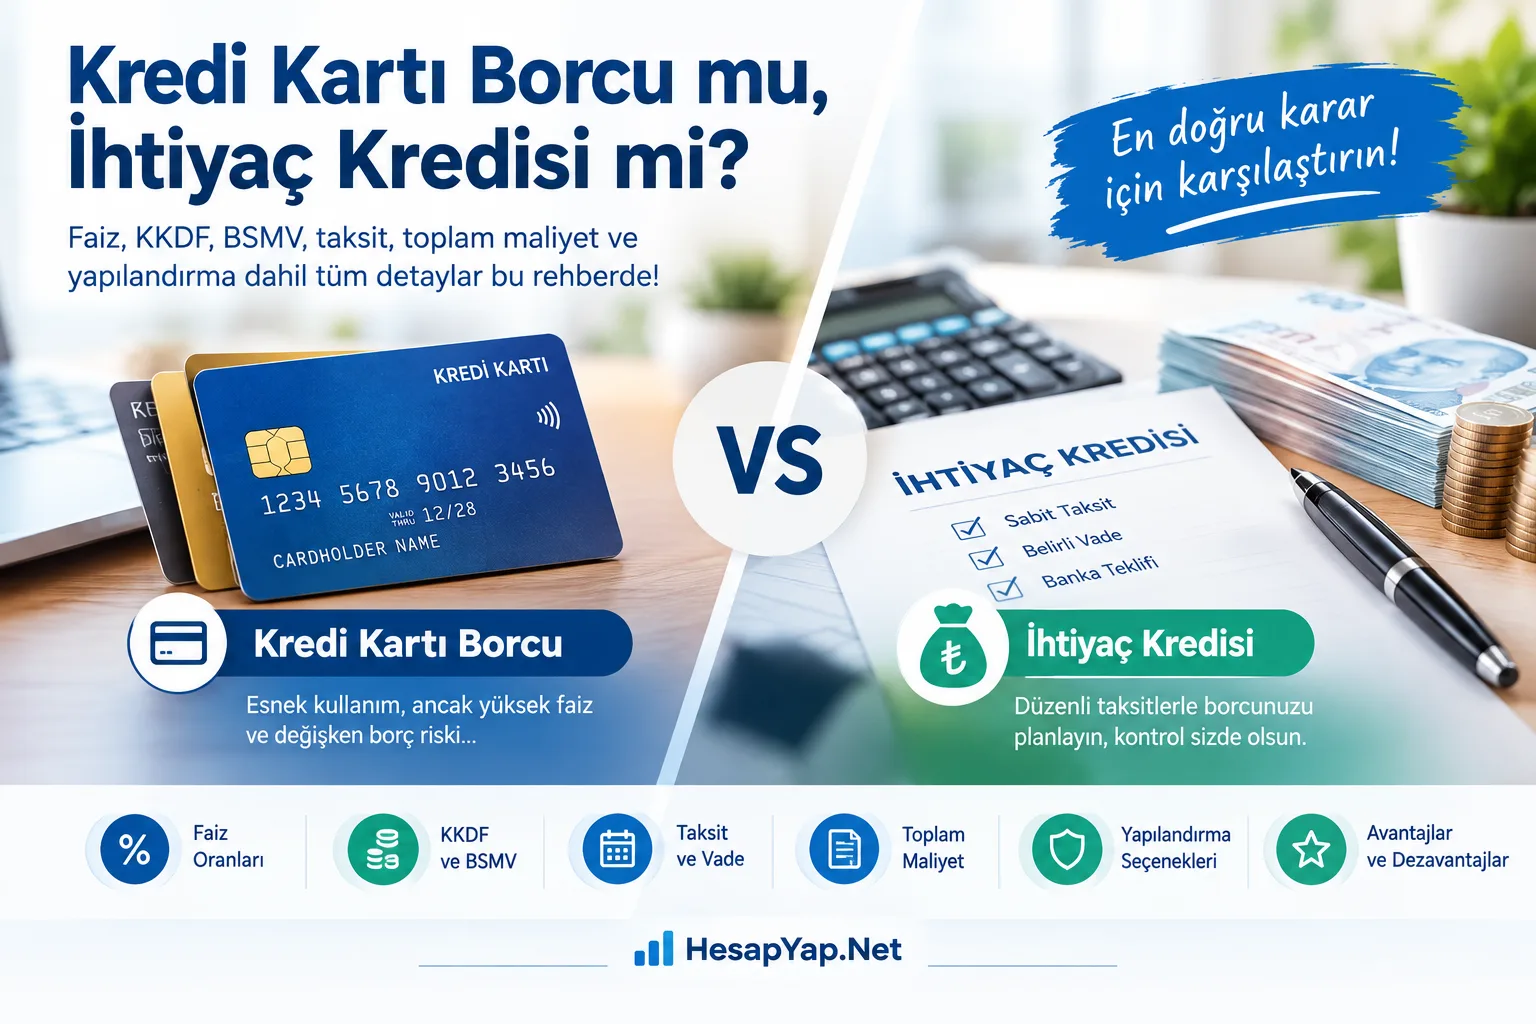
Bu iki finansman aracı matematiksel ve yapısal olarak tamamen farklı çalışır. Karar verirken yalnızca tabeladaki aylık nominal faiz oranını değil; amortisman süresini, vergi/fon kesintilerini, dosya masraflarını ve borç kapatıldıktan sonraki harcama alışkanlıklarını birlikte değerlendirmek gerekir.
1. Borç Mekanizmalarının Karşılaştırması
Kredi kartı ile ihtiyaç kredisi arasındaki temel fark, borcun akışkanlığıdır:
Kriter | Kredi Kartı Borcu | İhtiyaç Kredisi |
|---|---|---|
Kredi Türü | Döner Kredi (Revolving Credit) | Tüketici Kredisi (Sabit Taksitli) |
Vade ve Bitiş Tarihi | Belirsizdir; ödeme tutarına ve yeni harcamaya göre uzar | Başlangıçta sabittir (ör. 12, 24, 36 ay) |
Faiz Tavanı | TCMB azami akdi faiz sınırına bağlıdır | Bankanın serbest fiyatlamasına ve kredi skoruna bağlıdır |
Asgari Ödeme Kuralı | Borcun %20 veya %40'ı zorunludur | Asgari ödeme yoktur; aylık taksit tam ödenmelidir |
Ek Maliyetler | Yalnızca faiz + KKDF/BSMV | Faiz + KKDF/BSMV + Kredi Tahsis Ücreti + Sigorta |
Disiplin Riski | Kart sıfırlandıktan sonra tekrar harcama riski yüksektir | Borç her ay düzenli ödenerek sıfırlanır |
2. Kredi Kartının Dinamikleri: Asgari Ödeme Tuzağı ve Faizler
Kademeli Faiz Sistemi
TCMB düzenlemeleri gereği kredi kartlarında uygulanacak azami akdi faiz oranları dönem borcuna göre kademelendirilmiştir. Dönem borcu;
- 30.000 TL altı,
- 30.000 TL – 180.000 TL arası,
- 180.000 TL üzeri olmak üzere üç farklı baremde faizlendirilir (Eylül 2026 itibarıyla aylık azami tavanlar %3,25 ile %4,25 arasındadır; nakit çekimlerde ise %4,25 tavanı uygulanır).
Asgari Ödeme Tuzağı
BDDK’nın 10970 sayılı kararı uyarınca asgari ödeme tutarı:
- Limiti 50.000 TL ve altında olan kartlarda dönem borcunun %20'si,
- Limiti 50.000 TL’nin üzerinde olan kartlarda dönem borcunun %40'ı olarak uygulanır.
Sadece asgari tutarı ödemek borcu kapatmaz; yalnızca temerrüde düşmeyi ve kartın kullanıma kapanmasını engeller. Kalan tutara akdi faiz ve bu faizin üzerinden %15 KKDF + %15 BSMV (%30 vergi yükü) işletilerek sonraki aya devreder. Her ay karta yeni market ve giyim harcamaları eklendiğinde, anapara neredeyse hiç erimez ve borç sürdürülemez bir kartopuna dönüşür.
3. İhtiyaç Kredisi ile Kart Kapatmanın Avantaj ve Riskleri
100.000 TL kredi kartı borcu olan bir tüketicinin aynı tutarda 12 ay vadeli ihtiyaç kredisi çekerek kart borcunu tek seferde sıfırlaması teorik olarak şu dönüşümü sağlar:
Avantajları
- Sabit ve Öngörülebilir Takvim: Her ay ne kadar ödeneceği ve 12. ayın sonunda borcun tamamen biteceği kesindir.
- Kredi Notuna Olumlu Etki: Kredi kartı limitinin %90-100 oranında dolu olması Findeks kredi notunu ciddi biçimde baskılar. Kart borcu kapanıp limit boşaldığında kredi kullanım oranı düşer ve risk profili toparlanır.
- Psikolojik Rahatlama: Farklı kartların asgari ödeme tarihlerini takip etmek yerine ayda tek bir sabit taksiti planlamak bütçe disiplinini kolaylaştırır.
Riskleri
- Çifte Borçlanma Tuzağı: Kart borcu krediyle kapatıldıktan sonra boşalan kart limiti yeniden kullanılırsa, tüketici hem kredi taksitini hem de yeni kredi kartı ekstresini aynı anda ödemek zorunda kalır. Bu durum borcun iki katına çıkmasına yol açar.
- Gizli Maliyetler: İhtiyaç kredisinde anaparanın binde 5'i kadar kredi tahsis ücreti (100.000 TL için 500 TL + BSMV) ve zorunlu hayat sigortası primi peşin kesilir. Kredi faizi kart faizine çok yakınsa bu ek masraflar krediyi daha pahalı hale getirebilir.
4. Karar Verme Matrisi: Hangi Durumda Hangisi Seçilmeli?
İhtiyaç Kredisi Çekmek Ne Zaman Mantıklı?
- Borç tutarı mevcut aylık net gelirinizin 2 katını aşıyorsa,
- Son 3 aydır sadece asgari tutarı ödeyebiliyorsanız ve borç azalmıyorsa,
- Kredi kartını kapatıp en azından kredi vadesi bitene kadar fiziksel olarak bir kenara koyma (veya limitini düşürme) iradeniz varsa,
- Bankanın sunduğu yıllık maliyet oranı (tüm masraflar dahil brüt faiz), kredi kartının brüt maliyetinden belirgin şekilde düşükse.
Kredi Kartında Kalıp Ödemek Ne Zaman Mantıklı?
- Borcun tamamını 3 ila 4 ay içinde agresif ödemelerle tamamen kapatabilecek nakit akışınız varsa (çünkü ihtiyaç kredisinin dosya masrafı ve erken kapama süreçleri 3 aylık bir vade için değmeyebilir),
- Kredi notunuz düşük olduğu için bankalardan yüksek faizli teklif alıyorsanız veya kredi onaylanmıyorsa,
- Borç miktarı görece küçükse (örneğin maaşınızın %30-40'ı civarında) ve bir sonraki ay bütçeyi kısarak anaparanın tamamını eritebilecekseniz.
5. Üçüncü Seçenek: Resmi Borç Yapılandırması
Kredi notu veya gelir belgesi yetersiz olduğu için ihtiyaç kredisi çekemeyen tüketiciler için BDDK ve TCMB düzenlemeleriyle getirilmiş olan borç yapılandırma mekanizması önemli bir alternatiftir:
- BDDK'nın 11366 sayılı kararı doğrultusunda, asgari ödemesini yapamayan bireysel kredi kartı borçları ve gecikmeye giren tüketici kredileri 60 aya kadar vadelendirilebilmektedir.
- Yapılandırmada uygulanacak aylık akdi faiz oranı, TCMB’nin ilan ettiği aylık referans oranını (%3,11) aşamaz.
- Kritik Kural: Yapılandırılan kredi kartının limiti, yapılandırılan borcun en az yarısı ödenene kadar artırılamaz ve kalan borç tutarı kadar bloke edilir. Bu durum tüketicinin çifte borçlanma yaşamasını doğrudan engeller.
6. Sık Karşılaşılan Hatalar
- Sadece aylık faiz oranlarını karşılaştırmak: İhtiyaç kredisindeki tahsis ücreti ve hayat sigortasını maliyete eklemeden yapılan kıyaslamalar yanıltır.
- En uzun vadeyi seçip rahatlamaya çalışmak: 100.000 TL borcu 12 ay yerine 36 aya yaymak aylık taksiti düşürür ancak bankaya ödenecek toplam faiz yükünü neredeyse ikiye katlar. İdeal olan, aylık bütçenin elverdiği en kısa vadede borcu bitirmektir.
- Kredi kartının limitini hemen harcamak: Borç transferi yapıldıktan sonra kart harcamaları durdurulmazsa finansal kriz derinleşir.
7. Sık Sorulan Sorular
Kredi kartı borcunu ihtiyaç kredisiyle kapatmak kredi notunu nasıl etkiler?
Kısa vadede kredi arama sorgusu ve yeni açılan kredi hesabı nedeniyle skorda hafif bir dalgalanma yaşansa da, kart kullanım oranının (%credit utilization) sıfırlanması ve düzenli taksit ödenmesi orta vadede Findeks notunu belirgin biçimde yükseltir.
İhtiyaç kredisini vadesinden önce kapatırsam ne olur?
Tüketici Kredisi Sözleşmeleri Yönetmeliği gereği erken kapatma veya ara ödeme yapıldığında, kalan anaparaya ait henüz işlememiş faizler ve bu faizlerin KKDF/BSMV kesintileri tamamen silinir.
Kredi kartı borcunu başka bir bankanın kartına aktarabilir miyim?
Bazı bankalar "borç transfer kredisi" veya "taksitli borç transferi" kampanyaları sunmaktadır. Bu işlem özünde bir ihtiyaç kredisi mekanizmasıdır; transfer edilen borç yeni bankada taksitlendirilir.
Mevzuat Dayanağı ve Kaynaklar
- TCMB – Kredi Kartı İşlemlerinde Uygulanacak Azami Faiz Oranları — Kademeli azami akdi ve gecikme faiz tarifesi.
- BDDK – Kredi Kartı Asgari Ödeme Oranları Kararı (Karar No: 10970) — Limit bazlı %20 ve %40 asgari ödeme kuralları.
- BDDK – Bireysel Kredi ve Kart Yapılandırma Kararı (Karar No: 11366) — 60 aya varan yapılandırma koşulları ve referans faiz esasları.
- Ticaret Bakanlığı – Tüketici Kredisi Sözleşmeleri Yönetmeliği — Erken kapama, ara ödeme faiz indirimi ve sözleşme öncesi bilgi formu hakları.
- Gelir İdaresi Başkanlığı – Tüketici Finansmanında KKDF ve BSMV Uygulamaları — Faiz üzerindeki vergi matrahı ve kesinti oranları.
Benzer Yazılar
İlginizi çekebilecek diğer yazılarımıza göz atın
Finans
Eylül Dönemi İşgücü Piyasası ve Makroekonomik Göstergeler
Eylül ayı hanehalkı işgücü verileri, istihdam eğilimleri, atıl işgücü oranları ve makroekonomik fiyat dinamikleri ayrıntılı olarak ele alınmaktadır.
6 dk
2
Oku
Finans
Dış ticarette akım ve destek
Son dış ticaret verileri ile bütçe sunumu, ihracat görünümü ve kamu desteğini aynı çerçevede topladı.
5 dk
4
Oku
Finans
TCMB Ekim 2026 faiz kararı: oranlar ve YÜFE verisi
22 Ekim 2026'da Türkiye Cumhuriyet Merkez Bankası, Para Politikası Kurulu kararıyla kullanılan bir hafta vadeli repo faizini düşürdü. Ekim kararı, Ekim 2026 faiz indirimine imza attı; enflasyonun azalma eğilimi devam ediyor.
5 dk
3
Oku